Overblog Todos los blogs Blogs principales Política
Seguir este blog Administration + Create my blog
MENU

diverso

Cayo Lara: "Estoy hasta los cojones de todos nosotros"

Publicado en por Skiper

Fuente: http://www.farodevigo.es/espana/2013/09/11/cayo-lara-cojones/875920.html

El líder de IU ha instado a Mariano Rajoy a dimitir citando a Estanislao Figueras, jefe del Gobierno en 1873.

Cayo Lara ha instado al presidente del Gobierno, Mariano Rajoy, a dimitir citando unas palabras de Estanislao Figueras en la primera sesión de control al Gobierno del curso político.


El líder de IU, durante su intervención en el Congreso, ha acusado a Rajoy de haber pasado del silencio "a faltar a la verdad" y le ha pedido que, "por el bien de España", haga lo mismo que hizo Estanislao Figueras, jefe del Gobierno en 1873, quien reunió a sus ministros y, según ha citado el líder de IU, les dijo: "señores, ya no aguanto más. Voy a serles franco, estoy hasta los cojones de todos nosotros".

"Disuelva las Cortes, convoque elecciones y la historia se lo agradecerá", ha pedido Lara a Rajoy, y, además, en este tiempo -ha ironizado- se podrán arreglar las goteras del Congreso que hoy han originado un retraso de dos horas en el comienzo del pleno.


Lara le ha reprochado que faltara a la verdad porque después se conoció, de acuerdo con su argumentación, que pagó la cuota hasta el 2012 y que Rajoy y el vicesecretario de Política Autonómica y Local del PP, Javier Arenas, negociaron la supuesta salida de Bárcenas en marzo de 2010 con un contrato y alta en la seguridad social hasta principios de este año, tal como, ha señalado, declaró al juez la secretaria general del PP, María Dolores de Cospedal.

De la misma forma, ha criticado que el presidente del Gobierno asegurara en su comparecencia que colaboraba con la justicia en este caso, algo que para Lara no está siendo así puesto que, en su opinión, no es colaborar "destruir y borrar" los discos, el libro de registro de entrada a Génova, las agendas de Bárcenas o las cintas de la videocámara en Génova.


Ver comentarios

La pegatina en una furgoneta con una mujer secuestrada provoca pánico en Texas

Publicado en por Skiper

Fuente: http://www.abc.es/sociedad/20130908/abci-furgoneta-mujer-secuestrada-201309081721.html

La pegatina en una furgoneta con una mujer secuestrada provoca pánico en Texas

La policía llegó a recibir casi mil llamadas de socorro, aunque se trataba de una simulación de una agencia de publicidad.


Una pegatina publicitaria en el portón trasero de una camioneta ha causado un gran revuelo en la localidad tejana de Waco, ya que su realismo causó centenares de llamadas a los teléfonos de emergencia. El cartel, realizado por la empresa de publicidad y marketing «Hornet», reproduce la imagen de una mujer atada de pies y manos en la cabina de carga del vehículo, y tiene gran realismo.

Según Brad Kolb, el dueño de la empresa, el vinilo fue colocado en la puerta trasera del coche de uno de sus empleados para comprobar, efectivamente, que las pegatinas resultaban creíbles, aunque reconoce que no se esperaba «una reacción como la que se produjo».


Además del impacto entre los ciudadanos, que realizaron casi mil llamadas a la policía local, la imagen fue captada y difundida por la televisión local KWTX, que además recabó la opinión de los telespectadores.

Estas fueron casi todas negativas, llegando a afirmar que «la imagen de una mujer secuestrada no puede ser objeto de broma ni de gracia».


Ver comentarios

Cómo hacer una brújula en casa

Publicado en por Skiper

Fuente: http://www.bbc.co.uk/mundo/noticias/2013/09/130903_experimento_brujula_casera_finde.shtml

Nuestro planeta actúa como un imán gigante, creando un campo magnético que protege a la Tierra de la radiación del espacio. Los metales magnetizados se alinean naturalmente con ese campo y uno puede aprovechar ese efecto invisible en el experimento que les proponemos este fin de semana, en que el científico Mark Miodownik nos muestra cómo magnetizar una aguja para crear una brújula.


Qué se necesita

Una aguja de coser

Un corcho o una tapa de plástico de una botella

Una barra de imán

Pegamento en barra

Un plato de sopa poco profundo con agua

Un cuchillo afilado o tijeras

Toalla (opcional)


Cómo se hace

 Instrucciones para hacer una brújula

 1. Corte un círculo de corcho de unos 5mm a 10mm de espesor. También puede usar una tapa de botella plástica.

Instrucciones para hacer una brújula


2. Frote la aguja unas 50 veces con la parte norte del imán. Si el imán no tiene marcado el norte, escoja un lado y use sólo ese. Separe el imán de la aguja tras cada frotada para reducir la probabilidad de que se desmagnetice.

Frotar desde el agujero hasta la punta hace que los átomos de hierro de la aguja se alineen, convirtiéndola temporalmente en un imán.

Instrucciones para hacer una brújula


3. Pegue la aguja magnetizada en el corcho y póngalo cuidadosamente en el plato con agua.

Instrucciones para hacer una brújula


4. El agua provee una superficie casi sin fricción que le permite al corcho girar hasta que el polo norte de la aguja (el agujero) apunte hacia el polo norte magnético (como se ve en la brújula comprada). Si se frota la aguja con el imán en la otra dirección, será la punta la que señale el norte.

No ponga el plato cerca de computadoras u otros aparatos que contengan imanes pues pueden afectar las líneas de campo. La aguja perderá su carga magnética con el tiempo.

Instrucciones para hacer una brújula


Por qué se magnetiza

El hierro, el níquel y el cobalto contienen pequeñas regiones llamadas dominios magnéticos, en que los electrones se alinean en la misma dirección. Estos dominios apuntan en diferentes direcciones, por lo que tienden a anularse entre sí. Cuando uno de esos metales es expuesto a un campo magnético fuerte, los dominios se alinean, lo que los convierte en un imán temporal.


Por qué la brújula apunta al norte

 Una vez que se magnetiza la aguja, ésta naturalmente se alinea con el campo magnético más fuerte de la Tierra.

Los científicos creen que este campo, llamado magnetósfera, es creado por las corrientes eléctricas generadas por la agitación del núcleo de hierro fundido en lo más profundo del planeta.

Esto significa que la Tierra actúa como si tuviera un imán que la atraviesa, con el polo sur del imán situado cerca del norte geográfico del planeta. Dado que los opuestos se atraen, el polo norte de una aguja imantada apunta en esa dirección.


Ver comentarios

Las cuatro amenazas que podrían descargar la tormenta perfecta sobre Wall Street

Publicado en por Skiper

Fuente: http://www.eleconomistaamerica.com/mercados-eAm-usa/noticias/5100014/08/13/Las-cuatro-amenazas-que-podrian-descargar-la-tormenta-perfecta-sobre-Wall-Street.html

Todo parece ir de mal en peor para los mercados financieros de todo el mundo, especialmente Wall Street. Agosto está a punto de convertirse en el peor mes para la renta variable de EEUU en más de un año, la India está al borde de una crisis monetaria en toda regla, como el desastre de Asia de la década de 1990, y los precios del petróleo se han disparado.


Desde hace tiempo, no veíamos una conjunción de factores tan evidente que amenazase con desatar la tormenta perfecta sobre los mercados financieros, especialmente en un momento en que la economía de EEUU no termina de recuperar su velocidad de crucero y la eurozona podría borrar su comedido optimismo de un plumazo.

A continuación destacamos los cuatro factores que amenazan la confianza de los inversores, según Mark Gongloff en la versión estadounidense del Huffington Post.


La retirada de la Fed

Los mercados se encuentran en alerta desde que el pasado mayo, Ben Bernanke, y otros jefes de la Fed, mostrasen su intención de comenzar a recortar su programa de compra de bonos conocido algo que probablemente debería comenzar a partir de la próxima reunión del banco central de EEUU en septiembre.

Las tasas de interés subieron, mientras los operadores vendieron sus bonos, por temor a una menor demanda de la Reserva Federal (cabe recordar que los precios de los bonos y su rentabilidad se mueven en direcciones opuestas).

Las tasas hipotecarias a treinta años han aumentado un punto porcentual desde los mínimos récord en mayo, llegando a máximos de dos años. Eso está empezando a hacer mella en mercado de la vivienda, que había sido uno de los pocos puntos verdaderamente brillantes en la economía.


Masacre en los mercados emergentes

La posible escapada de la Fed ha golpeado duro a las acciones y las divisas de los mercados emergentes como India y Brasil. Los operadores habían tomado el dinero barato de la Fed y lo habían bombeado a las economías en desarrollo, que prometían altos rendimientos. Algunos de estos países, como la India, tenían déficits de cuenta corriente grandes con el resto del mundo y realmente necesitaban ese dinero extranjero.

Una vez que la Fed ha comenzado a hablar de aminorar la máquina de los estímulos, el comercio de los mercados emergentes ha sido mucho menos rentable y los inversores han optado por recoger beneficios.


En algunos casos, la venta se ha calmado recientemente. El Bovespa de Brasil se ha recuperado en un 10 por ciento, tras un derrumbe del 20 por ciento entre finales de mayo y principios de julio. Otros países no han tenido tanta suerte en particular la India, donde la rupia sigue bajo un ataque constante, cayendo a nuevos mínimos frente al dólar de EE.UU. casi a diario.

La situación se ha puesto tan fea que algunos analistas han advertido sobre una posible repetición de la crisis financiera asiática de 1997.


Siria y el ruido de los sables

Las acciones estadounidenses se desplomaron el lunes, después de que los operadores escucharan al Secretario de Estado, John Kerry, anunciar que Siria había usado armas químicas contra su pueblo.

Los precios del crudo de Estados Unidos han aumentado a 110 dólares el barril, cerca de un máximo de dos años, con al menos un analista diciendo que podrían subir hasta los 150 dólares ante los temores del conflicto, que podría afectar el suministro de petróleo en Oriente Medio.

La economía global tiene ya suficientes problemas como para tener que preocuparse de un incremento en los precios de la gasolina y un aumento de la inflación.


Otra vez, el techo de la deuda en EE.UU.

Wall Street no ignora lo que podría convertirse en la mayor amenaza para su estabilidad: Otra pelea horrible sobre el presupuesto federal. De hecho, el Congreso debe aprobar una resolución para financiar al gobierno de EE.UU antes de finales de septiembre.

Y, por otro lado, el Departamento del Tesoro advirtió esta semana que el techo de la deuda volvería a rebasarse a mediados de octubre, lo que significa que EEUU será incapaz de pagar sus deudas.

El presidente de la Cámara de Representantes, John Boehner no ha ayudado a edulcorar la situación al asegurar que habrá una lucha sin cuartel sobre el techo de la deuda. La primera vez que tuvimos una pelea similar, en agosto de 2011, EE.UU. sufrió una rebaja de calificación.


Ver comentarios

Seis citas cruciales para la economía americana, este otoño

Publicado en por Skiper

Fuente: http://www.finanzas.com/noticias/mercados/20130907/seis-citas-cruciales-para-2466013.html

Aprobación de nuevas cuentas anuales, elección del nuevo presidente de la FED o el dato del crecimiento de la economía estadodounindese. Descubre las seis citas cruciales de la economía americana para este otoño.


Comienza la vuelta al cole, también para los mercados. Con el regreso al trabajo, el calendario se va llenando de citas importantes para los inversores. Las decisiones que se tomen esos días influirán en el futuro de la economía mundial. Estas son las seis citas cruciales para la economía americana en los próximos meses.

1. Reunión del Congreso. 09 de septiembre.

Tras el final del verano, el Senado y la Cámara vuelven al trabajo. Sobre la mesa tendrán varias cuestiones urgentes por resolver. Entre las últimas, la aprobación o no de la intervencion de Estados Unidos en Siria.


2. Reunión del FOMC. Del 17 a 18 septiembre.

Muchos seguidores del mercado ven ven esta reunión el despeje de las dudas sobre cuando comenzará y cuanto disminuirán los estímulos económicos estadounidenses. Además, es muy probable que esta sea la ultima reunión del FOMC antes del nombramiento del nuevo presidente de la Reserva Federal. Su próxima reunión esta prevista para el 29 y 30 de octubre.


3. Aprobación del año fiscal del gobierno de Estados Unidos. 1 de octubre.

El Congreso debe aprobar un presupuesto provisional el 30 de septiembre ya que vence el plazo del actual presupuesto estadounidense. En concreto, los mercados dan por hecho que se aprobará una resolución a corto plazo para la financiación del gobierno en el año fiscal 2014.


4. Datos del PIB. 30 de octubre.

Se llevará a cabo la lectura de los datos del producto interno bruto del tercer trimestre. Un dato de mucha importancia, ya que el crecimiento del PIB ha sido muy lento en el primer trimestre, en concreto aumentó sólo un 1,1 %, aunque luego se recuperó hasta el 2,5% en el segundo trimestre. De esta manera, las previsiones es que la economía estadounidense crezca entre un 2% y un 2,5% en el tercer trimestre.


5. Techo de la deuda. Finales de octubre - principios de noviembre.

Desde mayo, el Departamento del Tesoro ha utilizado medidas excepcionales para no tocar el techo de deuda y poder seguir endeudándose. Pero, el Gobierno de Estados Unidos tocará el techo de deuda a mediados de octubre, aunque muchos analistas creen esperan que el techo de la deuda actual se alcance a principios de noviembre. Mientras, ya se ha pedido a los representantes políticos que autoricen cuanto antes un nuevo límite de endeudamiento.


6. Nombramientos del nuevo presidente de la Fed. Noviembre

El mandato de Bernanke en la Reserva Federal termina el 31 de enero. Los dos principales candidatos para convertirse en su sucesor son Lawrence Summers y Janet Yellen.


Ver comentarios

Maduro atribuye el apagón eléctrico a un ensayo general de golpe de Estado

Publicado en por Skiper

Fuente: http://internacional.elpais.com/internacional/2013/09/04/actualidad/1378323948_196525.html

apagon.jpg

Algunas zonas de Caracas y Maracaibo seguían sin suministro casi 18 horas después de la falla, que paralizó a más de la mitad de Venezuela.


La mañana del miércoles algunos sectores de Caracas y Maracaibo, las dos mayores ciudades de Venezuela, permanecían sin suministro eléctrico casi 18 horas después del apagón masivo que afectó a más de la mitad del país. Una falla en la línea de 765 KV que une a la principal central hidroeléctrica, Guri, con la región central, aplicó un torniquete en la yugular del sistema eléctrico nacional. El 70% de Venezuela quedó paralizado.


Si bien el historial de apagones, programados o no, es largo y cotidiano en Venezuela -en particular desde que en 2010 el Gobierno admitió un déficit en la infraestructura eléctrica- las autoridades se apresuraron a atribuir el evento masivo del martes a un sabotaje.

El propio presidente, Nicolás Maduro, dijo en una transmisión televisada horas más tarde que se trataba de “una ofensiva en frío” contra la autodenominada revolución bolivariana, y que el apagón apenas habría sido un ensayo general del “golpe eléctrico”. Éste, a su vez, formaría parte de un plan subversivo impulsado por sectores de oposición que identificó con el nombre de “Tic-Tac”, como el sonido de un mecanismo de relojería. “No tengo ninguna duda de ello”, recalcó.


El suministro eléctrico se ha convertido en un tema álgido de la agenda pública venezolana. Uno de los primeros actos de Maduro, una vez instalado en el poder, fue el de decretar en abril el sector eléctrico como un asunto de “seguridad nacional”, lo que le permitió militarizar las instalaciones de generación, transmisión y distribución de energía. Ya en 2010, el extinto presidente Hugo Chávez había declarado un estado de emergencia en el sector, al que se destinaron ingentes inversiones.

Las compras indiscriminadas que se realizaron para solventar la crisis habrían alimentado la corrupción. Según investigaciones de prensa, muchas de adquisiciones favorecieron de manera reiterada a determinados grupos privados, como la empresa Derwick Associates, que también actúa en España.


De acuerdo a técnicos independientes y otros vinculados a la oposición, esas inversiones no se destinaron a apuntalar las tareas de mantenimiento, como tampoco a superar el déficit crónico en el sistema de transmisión.

Aunque las fuerzas armadas custodian día y noche las instalaciones eléctricas, el Gobierno apeló a la tesis del sabotaje como causa del apagón. Sus funcionarios coincidieron en calificar el hecho de “extraño” y “abrupto”.

El ministro del Interior, el general retirado Miguel Rodríoguez Torres, ordenó una investigación, mientras su homólogo de la cartera de Energía Eléctrica, Jesse Chacón –también exoficial del ejército-, convocó a los organismos de seguridad para detectar “el origen de la falla”.


El presidente Maduro aseguró que el mismo día del apagón, los cuerpos de inteligencia del Gobierno neutralizaron otras acciones “de grupos locos de la derecha apátrida” que buscarían “callar la voz de Venezuela”.

En los últimos días, Maduro viene denunciando el presunto desarrollo de un plan para asesinarlo, en el que ha implicado a personalidades internacionales como el expresidente colombiano Álvaro Uribe y al anticastrista cubano Luis Posada Carriles.


Ver comentarios

Cinco apps para iphone, ipad y android para espiar las inversiones de los multimillonarios

Publicado en por Skiper

Fuente: http://www.finanzas.com/noticias/mercados/20130903/cinco-apps-para-espiar-2459959.html

http://i2.cdn.turner.com/money/dam/assets/130410091711-ibillionaire-app-614xa.jpg

¿Quién no ha deseado alguna vez conocer de forma instantánea los movimientos de los inversores de más éxito? Una vez más, la tecnología trata de echar una mano para hacer realidad los sueños de muchos, esta vez de los de muchos inversores. Cada vez hay más aplicaciones que permiten conocer de cerca la filosofía, estrategias y últimos movimientos de los inversores más seguidos de todo el mundo.


Warren Buffett, Carl Icahn y David Einhorn... Son solo algunos de los afamados inversores a los que se puede "espiar" a través de estas herramientas. Algunas sólamente recogen noticias, imágenes y citas de estas personalidades, pero otras realizan un seguimiento exhaustivo de sus carteras. Incluso, desarrollan distintos tipos de estrategias de inversión con acciones, en función del número de millonarios que las poseen, el plazo al que están invertidos... Aquí van cinco de estas aplicaciones.

Eso sí, todas ellas están en inglés y tampoco hay que sobrevalorarlas. Al fin y al cabo hacen uso de información pública que cada uno de los inversores emite tras haber realizado el movimiento. Pero pueden servir de apoyo para tomar ciertas decisiones de inversión.


iBillionaire:

Es una de las más populares y la más completa. Permite acceder de forma instantánea a la cartera de 18 multimillonarios norteamericanos (Warren Buffett, George Soros, Bill Gates, Carl Icahn y muchos más). Cuenta con un gran número de utilidades, como la evolución minuto a minuto de la rentabilidad de cada cartera y sus valores, comparativas con el Standard & Poor´s, alertas cada vez que uno de los inversores realiza un movimiento importante, etc...

También elabora un resumen que informa del multimillonario que más ha ganado o perdido en un periodo determinado de tiempo (un día, una semana) y recoge las noticias más relevantes sobre cada personaje analizado. Además, con esta aplicación es fácil descubrir los aciertos y errores de los grandes inversores, ya que permite ver con facilidad la evolución de los títulos desde el momento en que se realizó la compra.

Pero una de las utilidades más atractivas de la herramienta es la posibilidad de comparar nuestra cartera personal con la de estos grandes multimillonarios. ¿De dónde obtienenen una información tan detallada? De varias fuentes, pero, sobre todo de la SEC, la CNMV de Estados Unidos, donde cualquier ciudadano americano que invierta más de 100 millones de dólares debe exponer su cartera.

La aplicación se puede descargar de forma gratuita en la AppStore para iPhone y iPad y para Android en Google Play. No obstante, para disfrutar de todo su potencial es necesario suscribirse por un coste de 4,99 dólares (unos 3,77 euros).


Warren Buffett Tracker:

El inversor más exitoso del siglo XX no podía quedarse sin una aplicación exclusivamente centrada en él. La información no es tan exhaustiva como en iBillionaire, pero puede ser una herramienta interesante para los seguidores más acérrimos del Oráculo de Omaha.

La aplicación muestra las posiciones actualizadas de la cartera de Berkshire Hathaway , el "holding" de inversiones de Buffett. Sin embargo, lo más destacado de esta app es el hilo de noticias y vídeos protagonizados por el inversor, además de una recopilación de documentos, entrevistas y un catálogo de sus frases más aclamadas, entre otra serie de prestaciones. En este caso, la aplicación sólo está disponible para iPhone y iPad en la AppStore de Apple o en su página web. Su coste es de 3,59 euros.


The World´s billionaires:

Contiene bastante menos información que las anteriores, ya que se trata de una colección de fotografías e información sobre los multimillonarios más conocidos del mundo. Su ventaja radica en la posibilidad de poder navegar por las imágenes y el resto de la información sin necesidad de estar conectado a internet, ya que se descargan por completo en el teléfono. ¿Su utilidad? Da la opción de editar las imágenes, lo que permite realizar montajes fotográficos para compartir en redes sociales. Su coste es de 3,59 euros.

Billionaires: Es un catálogo de información y fotografías de las personas más ricas del mundo. Permite comparar unas fortunas con otras y cuenta con un juego de preguntas para poner a prueba el conocimiento del usuario. Su coste es de 4,49 euros y se puede obtener también en la AppStore.


Millionaire Billionaire Calculator:

Esta aplicación no está pensada para analizar las mayores fortunas del planeta, sino para conocer cuánto tiempo nos queda para convertirnos en millonarios. Introduciendo la edad, nuestros ahorros actuales, ingresos mensuales y el tipo de interés medio que podemos obtener con nuestro dinero, la aplicación indica a qué edad podremos convertirnos en millonarios.

Evidentemente, se trata de un cálculo muy básico y subjetivo. Cada ahorrador es un mundo. Sin embargo, puede ser útil para establecer objetivos de ahorro y calcular cuánto dinero y tiempo necesitamos para alcanzarlos. La aplicación está disponible en la AppStore de Apple.

Eso sí, en las tiendas de aplicaciones es posible encontrar otras herramientas mucho más especializadas en planificación de ahorro, como iBear, MoneyBook o PocketMoney.


Ver comentarios

Todo lo que necesitas saber para evitar las comisiones de los cajeros automáticos

Publicado en por Skiper

Fuente: http://noticias.lainformacion.com/economia-negocios-y-finanzas/servicios-bancarios/todo-lo-que-necesitas-saber-para-evitar-las-comisiones-de-los-cajeros-automaticos_IuBt2RsD2C5EzCe0z2TSn4/

Un estudio de Adicae asegura que el coste medio de las comisiones se ha incrementado de 2,5 a 3,5 euros. 

Descubre qué trucos y recursos existen para no pagar ni un euro y qué bancos permiten sacar dinero en otros totalmente gratis.


Los bancos cobran el doble que hace cinco años por retirar efectivo de cajeros que no pertenecen a la entidad. En concreto, y según un estudio publicado por ADICAE, el coste medio ha pasado 2,5 a 3,5 euros.

Con estas subidas, sacar dinero de cajeros es más caro que nunca en casi todos los bancos, pero que nadie se lleve las manos a la cabeza: existen formas de evitar este coste, según explica el portal financiero HelpMyCash.com.


Si antes se cobraba únicamente en el caso de que el cliente retirara efectivo desde un cajero de otra red o entidad, ahora solo hay garantías de que la operación nos salga gratis sacando dinero de un cajero de nuestro mismo banco.De hecho, las entidades han introducido 3 nuevos supuestos de cobro:

1. La mayoría de bancos, además de cobrar más por sacar dinero de cajeros de otras redes, introdujeron la obligación de pagar por sacar en cajeros de la misma red."Aunque por lo general los precios son moderados (inferiores al euro por operación), en algunos casos como en Bankia, llegan a cobrar 3,5 euros de mínimo en estas operaciones sea cual sea la red a la que pertenezca el cajero. Este es un precio excesivo e injustificable", asegura ADICAE.


2. A este mínimo, se añaden otros porcentajes de entre el 1% y el 1,5%, de manera que de cada euro retirado del cajero, el banco se lleva al menos 1 céntimo.


3. Algunos bancos también cobran por consultar el saldo disponible en los cajeros de otras entidades, entre 50 y 60 céntimos. Con lo cual, si una persona quiere consultar su saldo y sacar luego dinero en un cajero que no es el suyo, el importe mínimo sería de entre 1,50 y 4,60 euros.

Pero en este mercado plagado de comisiones, al cliente aún le quedan trucos y recursos para no pagar ni un euro al retirar efectivo de los cajeros electrónicos.

A saber: tener ubicados los cajeros de nuestra entidad que va a haber en la zona de destino en cualquier desplazamiento (se puede consultar en la página web del banco), pagar todas las compras que sea posible con tarjeta o abrir una cuenta en alguno de los bancos que cobran 0 comisiones en cualquier cajero del mundo.


Evo Banco.

Esta entidad ofrece este servicio con su Cuenta Inteligente EVO, pero además no cobra comisiones, ofrece rentabilidad y devuelve un 1% de todas las compras con su tarjeta de débito. Un auténtico chollo.


Citibank.

El banco neoyorkino también permite sacar dinero gratis en todo el mundo, aunque sólo a sus clientes Citigold, es decir, aquellos con más de 75.000 euros en la entidad, ya sea en depósitos, cuentas, fondos... Además, ofrece otros interesantes servicios premium.


Banco Mediolanum.

Desde hace apenas unas semanas, el banco de origen italiano también permite sacar dinero gratis de cualquier cajero para los clientes de su Cuenta Única y de su Cuenta Freedom.Como último recurso, si nos vemos obligados a retirar efectivo de una red de cajeros que no es la nuestra, es importante que planifiquemos el importe del extracto en función de la fórmula de cobro de comisiones usada por el banco.

En el caso de los viajes, suele salir más a cuenta retirar de una sola vez todo el dinero que vayamos a necesitar durante nuestra estancia.

En otros casos, pequeños importes suelen llevar asociadas comisiones más pequeñas, por lo que lo recomendable sería sacar lo imprescindible para la ocasión.


Ver comentarios

Cuánta azúcar se esconde en la comida

Publicado en por Skiper

Fuente: http://www.bbc.co.uk/mundo/noticias/2013/09/130828_nutricion_azucar_comida_finde_gtg.shtml

La mayoría de nosotros sabemos que el azúcar debe ser consumido con moderación. Pero muchos la ingerimos más de lo que pensamos. Puede llegar a sorprender la cantidad de comidas y bebidas donde se "esconde".

Con frecuencia las fábricas agregan azúcar a las comidas para que sepan mejor. Cuando se retira la grasa de una carne procesada, por ejemplo, se le agrega azúcar para ayudar a disimular el sabor soso.


Debido a esto, muchos de los productos que vemos como sanos -como el yogurt, barras de granola, productos bajos en grasa y agua con sabor a frutas- pueden, de hecho, tener mucha más azúcar de lo que nos damos cuenta.

Al igual que la sal, el "azúcar añadida" ayuda a extender la vida de algunos de los alimentos, como el pan, los cereales y las frutas y vegetales enlatados. A los especialistas les preocupa que esto haga que sea muy fácil ingerir más azúcar de la que nuestro cuerpo puede manejar, debido a que no siempre nos damos cuenta de que la estamos consumiendo.


¿Qué pasa si comes mucha azúcar?

El azúcar no es intrínsecamente mala para uno, es la cantidad y la frecuencia con la que la consumimos lo que importa. Cuando comemos, los azúcares se descomponen en glucosa y fructosa, las cuales son absorbidas por nuestro torrente sanguíneo. Una vez que la fructosa llega al hígado, también se convierte en glucosa.

Si consumimos más azúcar de la que quemamos, nuestro hígado convierte el exceso de glucosa en grasa. Parte de esta grasa se queda en el hígado, pero el resto se guarda en el tejido adiposo en todo el cuerpo.

Esta es la razón por la que comer demasiada azúcar repetidas veces puede producir sobrepeso, e incluso obesidad, cuando se combina con un estilo de vida sedentario.


Aquí hay otros problemas de salud que se pueden originar si comemos demasiada azúcar:

Diabetes:

el exceso de azúcar puede llevar a la obesidad, lo que aumenta el riesgo de desarrollar diabetes tipo 2. Aquellos con esta enfermedad no producen suficiente insulina y tampoco son suficientemente sensitivos a la que se ha producido. Los niveles de azúcar en la sangre no se regulan con propiedad lo que da sed y cansancio a corto plazo, y daño en los vasos sanguíneos, nervios y órganos a largo plazo, si no se trata a tiempo.


Enfermedades cardiovasculares:

la obesidad también dispara la presión arterial y los niveles de colesterol "malo", al mismo tiempo que baja los del colesterol "bueno". Todo esto contribuye a aumentar el riesgo a desarrollar enfermedades del corazón.


Esteatosis hepática:

el exceso de azúcar se puede acumular como grasa en el hígado. Esta enfermedad de hígado graso está vinculada a un incremento del riesgo a diabetes e incluso cáncer de hígado.


Caries:

cuando consumimos alimentos azucarados, la bacteria de nuestra boca rompe los carbohidratos y produce ácidos que disuelven los minerales del esmalte del diente. Cuanto más tiempo esté el azúcar en contacto con el diente, más es el daño que puede causar la bacteria. Si se deja sin tratar, esto puede ocasionar dolor, infección y la pérdida del diente.


Mal humor:

las comidas azucaradas como los chocolates, tortas y galletas han sido etiquetadas por el sistema de salud británico NHS como "las comidas del mal humor". Ellas te pueden dar una explosión rápida de energía al ocasionar un incremento agudo del azúcar en la sangre. Pero cuando caen los niveles, también puede hacerlo tu estado de ánimo. Este ciclo te puede hacer sentir irritable, ansioso y cansado.


¿Cómo puedo saber si estoy comiendo azúcar disfrazada?

Saber cuánta azúcar hay en tu comida o bebida puede ser confuso pues tiene muchos disfraces; como la sacarosa, glucosa, fructosa y miel.

En muchas partes del mundo los fabricantes de alimentos no están obligados a separar en sus etiquetas de información nutricional los azúcares añadidos de los que ocurren de forma natural, pero se puede averiguar cuánto azúcar total tiene un producto fijándose en el renglón que dice " carbohidratos (de los cuales azúcares)".

Más de 15g de azúcar total por cada 100g significa que tiene un alto contenido de azúcar. Mientras que 5g de azúcar o menos por cada 100g significa que el contenido de azúcar es bajo.

Durante los próximos fines de semana les seguiremos ofreciendo artículos de nutrición. Esperamos sirvan de inspiración.


Ver comentarios

En la mente del asaltante de viviendas

Publicado en por Skiper

Fuente: http://www.cuartopoder.es/rojosobrenegro/en-la-mente-del-asaltante-de-viviendas/1538
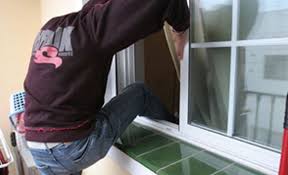
¿Cómo razonan los asaltantes de viviendas, qué tipo de acciones realizan antes, durante y después de la comisión del delito, qué clase de riesgos, costes y beneficios perciben, cómo seleccionan sus objetivos o cómo influye la presencia de otros asaltantes en la toma de decisiones?.


Dos investigadores, José R. Agustina, criminólogo de la Universitat internacional de Catalunya, y Francesc Reales, mosso d’ Esquadra, dan respuesta a estas preguntas en un estudio criminológico, el primero en España, tras entrevistar a quince presos que cumplen condena por asaltar viviendas sin violencia en el centro penitenciario de Ponent, en Lleida, bajo el título “En la mente de un asaltante de viviendas“.


Dicen los autores que a su estudio podría objetársele que la muestra es limitada ya que sólo se han basado en quince entrevistados. Sin embargo, aseguran, su validez radica en la capacidad explicativa del comportamiento del grupo analizado a partir del punto de vista propio de los sujetos que forman dicho grupo. Son los ladrones los que explican, por primera vez, por qué y cómo actúan.

Por eso, el estudio supone un punto de partida para conocer el perfil de este tipo de ladrones ante la inexistencia en España de estudios criminológicos específicos basados en entrevistas a asaltantes de viviendas o de investigaciones con estos delincuentes salvo si tenemos en cuenta las realizadas por Bernaldo de Quirós sobre el bandolerismo.

No ocurre lo mismo en otros países como en EEUU, en el que hay numerosas y sofisticadas investigaciones como las realizadas por Cromwell, Wright y Decker.


¿Y qué concluyen? Que la mayoría no conoce a las víctimas. Así descubrimos que la mayoría de los robos apenas se preparan y consisten en una breve vigilancia del entorno. Les basta con observar las actividades rutinarias de los habitantes de los domicilios y esperar a que salgan de casa en dirección al trabajo o al colegio.

El patrón cambia cuando reciben un santo -un soplo-, sobre un buen botín en casa de algún empresario, principalmente de la construcción o en los casos en que, por necesidad de dinero para la compra urgente de droga, han robado cerca de su lugar de residencia, concretamente en casas de vecinos.


Los autores eligieron el centro penitenciario de Ponent porque afirman que allí encontraron variedad de situaciones y perfiles criminológicos; reclusos de ambos sexos (54 mujeres de un total de 905 reclusos), en régimen preventivo y penado, con un elevado índice de población reclusa de origen extranjero (406), y distribuidos en primer, segundo y tercer grado.

Una vez concedida la autorización del Departament de Justicia de la Generalitat de Catalunya, solicitaron un listado de reclusos cuyo delito principal fuera el delito de robo en casa habitada.


En aquel momento, existían 42 de los que 19 eran de origen extranjero y 3 eran mujeres. No todos los internos estuvieron dispuestos a colaborar en la investigación.

También se descartó a los que sólo habían cometido un robo. Los elegidos tenían en común sus antecedentes por haber cometido delitos contra el orden socioeconómico y, aunque cumplían condenas por diversos hechos, al menos una fue por robo en casa habitada, sin perjuicio de que en las entrevistas confesaron haber cometido más robos por los que no habían sido detenidos ni condenados.


Lo primero era saber qué les motivó a cometer sus golpes.

La mayoría aseguró que lo hacía por motivos económicos. De los quince, dos tercios eran toxicómanos y necesitaban el dinero para abastecerse. Los únicos que no actuaban por necesidad lo hacían para mejorar sus ingresos o para poder llevar el mismo nivel de vida que su grupo de amigos.

Sólo uno aseguró que era una forma de conseguir ‘dinero fácil’. Ninguno lo hizo por gamberrismo, pero sólo un tercio descarga de adrenalina en el momento de acceder al domicilio. De hecho, más de la mitad lo describió como un acto en el que sentía una subida de adrenalina: “a veces me siento como en una montaña rusa”, decía uno. “Suelo tener un poco de miedo o pasarlo mal”, confesó otro.


¿Solos o acompañados?

Confiesan casi con unanimidad que prefieren actuar solos para “no repartir el botín o trabajar a su manera” y, lo más importante, para evitar ser delatados en caso de que la Policía los pille. Sin embargo, si el botín es de cierta entidad, se suele contar con la presencia de cómplices, sobre todo para las labores de transporte. A los ladrones no les gusta actuar en su entorno.

La mayoría se desplaza a otro barrio o localidad para no ser reconocidos. Esa búsqueda de lejanía en la elección de sus objetivos solo decae en las ocasiones en que las que hay imperiosa necesidad de conseguir dinero condicionada por el síndrome de abstinencia o cuando se les presenta una muy buena oportunidad en el propio barrio porque les han proporcionado un santo.  


¿Por qué una casa y no otra?

Dicen que pesa más la facilidad de acceso desde la calle que el hecho de que se encuentre en una zona aislada. No les importó la posibilidad de ser vistos, bajo el argumento de que “si actúan con naturalidad, no levantan sospechas”. Donde sí hubo prácticamente unanimidad fue en la búsqueda de señales de ausencia de moradores, puesto que la inmensa mayoría sólo piensan en entrar si no hay nadie en su interior.

De hecho, con frecuencia llaman a la puerta para comprobar que no hay nadie. Únicamente dos entrevistados manifestaron preferir entrar en la casa por la noche con los residentes en su interior, alegando que en ese momento es cuando se encuentra todo lo de valor como el reloj, la cartera, el móvil o el portátil.

La mayoría escoge la forma más fácil de acceder al domicilio. Así lo suelen hacer por la puerta, por una ventana accesible o por una puerta corredera del jardín. Lo mismo a la hora de salir: por la puerta principal, más fácil y rápido,  y, en ocasiones, incluso con las llaves que han encontrado colgando de la pared.


Más tiempo supone más riesgo.

La duración del robo viene marcada por el sonido de la alarma. Si no se ha activado, puede prolongarse hasta unos 10-15 minutos. Solo unos pocos (3/15) manifestaron que sin alarma podían permanecer entre 20 y 30 minutos registrando minuciosamente la casa. Y cuando encuentran lo que quieren abandonan el domicilio. Si logran un buen botín, no pierden el tiempo buscando otros objetos.


¿Cuál es su objeto de deseo?

Prefieren dinero o joyas aunque, una vez en el interior del domicilio, sustraerán teléfonos móviles, ordenadores portátiles, Play Station, videoconsolas, tarjetas de crédito, cámaras de video o fotográficas, aparatos GPS… La mayoría prefiere objetos pequeños que se puedan transportar fácilmente y vender a un precio aceptable.

Así las cosas, la regla general es no llevarse objetos voluminosos ya que, aseguran, “la policía te puede detectar fácilmente” o porque “si tienes que salir por la ventana, se puede romper o golpearla y no te sirve de nada”. Algún entrevistado manifestó que al encontrar droga también se la había llevado.


Encuentran el dinero y las joyas en el dormitorio principal, en el joyero, en la mesa de noche o en cajones de la cómoda. Si hay tiempo, buscan en todos los lugares posibles de la casa. Nunca se sabe dónde puede ocultarse unos euros de más. Por ejemplo, en cajas de cereales, en el congelador, el horno  o la nevera.

“Te  sorprenderías dónde esconde la gente el dinero, sobretodo dinero negro”, dicen. A la pregunta de si, en caso de encontrar la vivienda habitada, hubiesen desistido de cometer el robo, solo cuatro de los entrevistados habrían continuado.


¿Importa el aspecto de la casa?

No mucho. Según su experiencia, en casas de aspecto poco lujoso hay más dinero o menos escondido. Sin embargo, uno manifestó su preferencia por este tipo de casas porque “es más fácil encontrar dinero negro”. Tampoco supone un problema la presencia de alarma ni la de un perro aunque coinciden en que en zonas con seguridad privada prefieren no actuar para evitar enfrentamientos. Sí es cierto que en la elección del objetivo y del momento parecen tener cierto peso el factor oportunidad.


Ya saben, de repente, y ocurre así de sencillo: “una madrugada, cerca del amanecer, volvía a casa y vi a una señora salir de un portal dejando la puerta abierta. Pensé que tal vez también estaría la puerta del piso abierta. Entré, miré los rellanos y la encontré entrecerrada; le robé el dinero y las joyas”.


Ver comentarios